Dai Treasury americani alle tensioni su Francia e Italia: perché all’Europa serve un safe asset comune.
Da metà settembre al 22 ottobre il rendimento del Treasury americano a dieci anni è rimasto sopra la soglia psicologica del 5%. L’aumento del costo di finanziamento del debito pubblico ha nel frattempo caratterizzato molte altre grandi economie avanzate. A fattori comuni – un aumento dei prezzi dell’energia e dell’inflazione a seguito della guerra in Iran, e la conseguente risposta delle banche centrali – si sono però aggiunti fattori specifici, che in Francia hanno comportato un peggioramento ben più pronunciato che altrove.
DEBITO USA. Cominciamo dagli Stati Uniti, il cui mercato obbligazionario costituisce il principale riferimento per il costo del finanziamento globale. Come ho argomentato con Biagio Bossone in un recente articolo , non stiamo assistendo a una fuga dal dollaro, ma a una divaricazione fra il ruolo centrale che questo continua a detenere nel sistema monetario internazionale e il prezzo al quale gli investitori internazionali sono disposti ad acquisire il debito a lungo termine del governo statunitense. Da un lato, il “privilegio” del dollaro resta solido, perché può continuare a contare sulle dimensioni e la liquidità dei mercati bancari e finanziari statunitensi. Dall’altro, tale privilegio è diventato meno “esorbitante”. Alla tenuta dell’economia americana, che contribuisce a sostenere i rendimenti, si aggiungono fattori di preoccupazione per gli investitori. Questi includono una crescente offerta di debito pubblico rispetto al resto del mondo, i timori sulla sua sostenibilità nel lungo periodo e gli interrogativi sulla credibilità istituzionale e prevedibilità delle politiche economiche.
In questo contesto, una parte degli investitori privilegia liquidità e strumenti a breve termine, riducendo l’esposizione al rischio dei titoli a lunga scadenza. Parallelamente, le aspettative di crescita degli utili hanno a lungo sostenuto le azioni legate all’intelligenza artificiale, mentre le emissioni obbligazionarie per finanziarne gli investimenti competono con i Treasury per la domanda degli investitori. L’abbondanza di emissioni obbligazionarie sia pubbliche che private e le elevate aspettative di profitti legati all’IA rendono tuttavia i mercati sensibili a rotazioni. E così, dalla seconda metà di ottobre i dubbi sulle valutazioni e sulla redditività dell’IA hanno favorito un parziale ritorno ai titoli pubblici, poi confermato dalla reazione dei mercati al risultato delle midterm elections. Il rendimento dei Treasury è diminuito da un picco intorno al 5,3% ai primi di ottobre al 4,9% il 4 novembre, senza che però venissero meno le preoccupazioni sulla sostenibilità del debito USA.
DEBITO dei PAESI EUROPEI. In Europa, l’aumento globale dei rendimenti sovrani si è intrecciato con la diversa credibilità dei bilanci nazionali. Occorre quindi distinguere il livello dei rendimenti dalla distanza di ciascun Paese dalla Germania. Confonderli porta fuori strada. Uno spread verso il Bund può aumentare perché sale il rendimento nazionale, ma anche perché scende quello del Bund, ricercato come rifugio. Nelle recenti tensioni questo secondo meccanismo ha avuto un ruolo non trascurabile, contribuendo ad amplificare i differenziali intraeuropei. E il più recente aggiustamento dei rendimenti verso il basso ha interessato anche il Bund, senza riassorbire il precedente ampliamento degli spread.
Su questo sfondo i mercati hanno discriminato fra traiettorie nazionali. Oltre al livello del debito pubblico hanno contato la crescita economica (e quindi la dinamica del rapporto debito/PIL), il saldo di bilancio al netto degli interessi (“saldo primario”), l’orizzonte temporale dei debiti e la capacità politica di conseguire il consolidamento fiscale ove necessario.
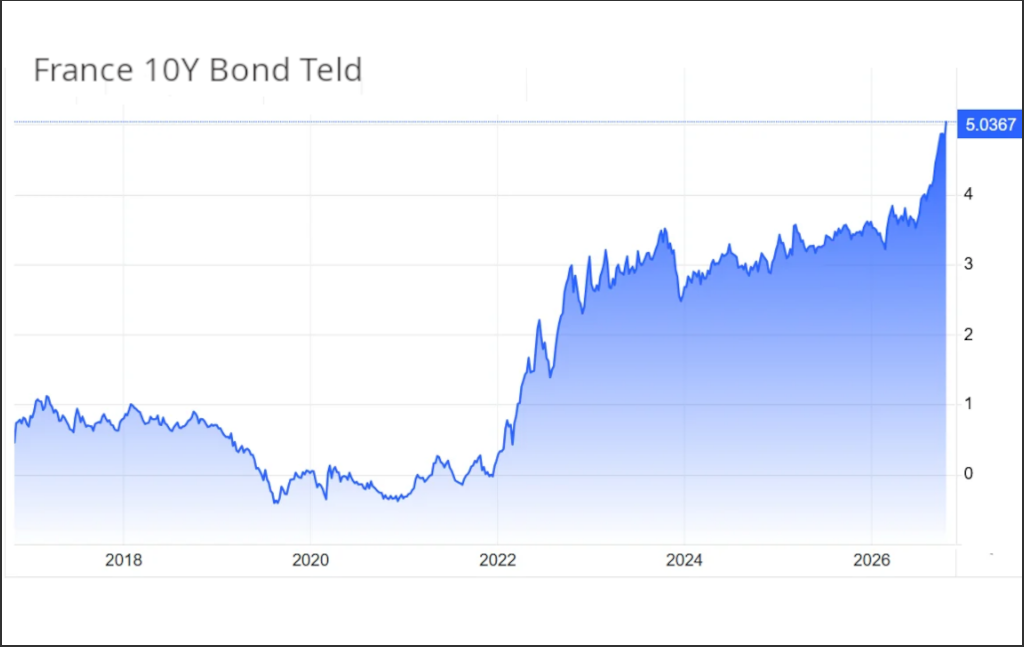
La Francia è il caso più critico, con uno spread OAT-Bund a livelli che non si vedevano dal 2012. Il deficit primario, previsto al 2,8% del PIL nel 2026, resta ampio, mentre stabilizzare il debito richiederebbe un aggiustamento significativo e durevole. La frammentazione politica, i forti conflitti sociali e l’incertezza elettorale fanno però fortemente dubitare che questo sia realizzabile, come le difficoltà nell’iter della legge di bilancio per il 2027 confermano. Manca un consenso che renda credibili tagli e nuove entrate. Contano anche le promesse di spesa future. In un interessante articolo, Hanno Lustig ha interpretato le tensioni francesi come un segnale della percezione che il rischio dell’aggiustamento si sia spostato sui creditori: “Negli ultimi anni, l’establishment politico francese ha sostanzialmente segnalato al mercato che i pensionati (...) hanno la priorità sui flussi di cassa del Tesoro. Non è un messaggio molto rassicurante per un detentore di obbligazioni”.
L’Italia beneficia del miglioramento del saldo primario e di una maggiore continuità politica. La lunga durata media del debito e la domanda dei risparmiatori mitigano l’impatto immediato dei rialzi. Le fragilità legate allo stock di debito molto elevato sono però esacerbate dalla debole produttività e dalla demografia sfavorevole, nonché dall’insufficienza delle riforme strutturali. Uno spread inferiore a quello francese non certifica, quindi, che i problemi siano risolti, anche perché i rendimenti più elevati aumentano la spesa per interessi man mano che il debito viene rinnovato.
La Spagna offre il controesempio. Pur con un debito ancora elevato, la crescita più robusta e la discesa del rapporto debito/PIL migliorano la percezione della sua sostenibilità. Il Fondo Monetario Internazionale prevede per il 2026 un rapporto debito/PIL del 98,6%, in ulteriore calo negli anni successivi. L’annuncio delle elezioni anticipate non sembra aver compromesso questa valutazione favorevole. La vecchia distinzione fra “centro” virtuoso e “periferia” fragile nell’area dell’euro spiega dunque sempre meno: contano direzione di marcia e credibilità, che diversi Paesi della vecchia periferia hanno dovuto ricostruire attraverso programmi di aggiustamento dolorosi. Difficilmente la Francia potrà eludere a lungo una prova analoga.
“Emettendo poco debito comune, l’UE rinuncia al vantaggio associato a un safe asset globale.”
UN DEBITO EUROPEO? Vista nel suo complesso, l'Unione Europea appare quasi come l'immagine speculare degli Stati Uniti. Mentre gli USA rischiano, con le loro scelte di policy, di erodere il vantaggio di finanziamento associato all’emissione del safe asset globale, l'UE rinuncia a un tale vantaggio emettendo una quantità insufficiente di debito comune. La rinnovata divergenza degli spread tra i titoli sovrani dell'area dell'euro mostra inoltre che le obbligazioni nazionali non possono sostituire appieno un genuino safe asset europeo: la frammentazione tende a riemergere quando aumentano il rischio e l'incertezza.
Ciò rende ancora più urgente la creazione di un vero safe asset europeo. Una proposta al riguardo, fondata sull’idea di centralizzare una parte delle emissioni sovrane senza creare nuovo debito (debt management union ), è stata avanzata a luglio dalla Spagna all’Eurogruppo. Seguendo un percorso complementare, Stefano Rossi e io abbiamo a nostra volta sostenuto che l’emissione congiunta di debito per finanziare beni pubblici europei potrebbe, con emissioni regolari e un sostegno fiscale credibile, raggiungere due obiettivi simultaneamente: mobilitare gli investimenti strategici di cui l'Europa ha bisogno e creare un mercato ampio e liquido di debito comune capace di rafforzare il ruolo internazionale dell'euro.
Nei prossimi anni, tre questioni cruciali saranno (1) quale rendimento Washington dovrà offrire per indurre il mondo a continuare a finanziare il Tesoro USA, (2) se Paesi come la Francia e l’Italia saranno in grado di venire a capo delle proprie vulnerabilità, e (3) se l'Europa sarà in grado di avviare la costruzione di un proprio safe asset.


 Iscriviti alla alla